Domain bildschirmfenster.de kaufen?
Wir ziehen mit dem Projekt
bildschirmfenster.de um.
Sind Sie am Kauf der Domain
bildschirmfenster.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bildschirmfenster.de kaufen?
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **

Ähnliche Suchbegriffe für Fortbildungskosten
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
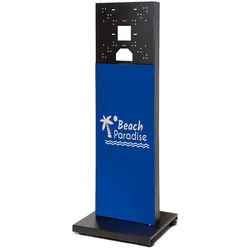
Digitales Schaufenster Display Textil Ohne BildschirmNutzen Sie diese einzigartige Kombination aus einem Bildschirmhalter und bedrucktem Stoff, um die Aufmerksamkeit Ihrer Kunden und Besucher auf sich zu ziehen. Zeigen Sie Ihr Logo und Ihr Branding sowohl auf der Vorder- als auch auf der Rückseite des Produkts. Perfekt für den Einsatz im Einzelhandel, im Gastgewerbe und in anderen öffentlichen Bereichen.706,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **

Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
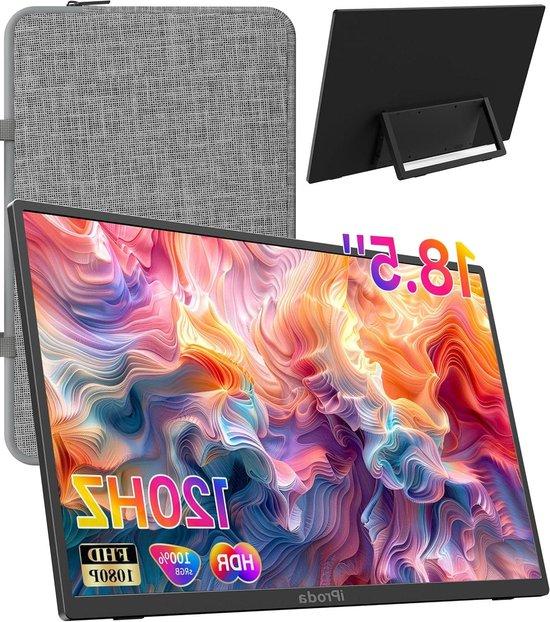
Tragbarer Monitor - Zusätzlicher Bildschirm - Für Gaming und Arbeit - 120 Hz FHD Display - 185 Zoll - SchwarzErleben Sie eine neue Dimension der Bildqualität mit diesem 18,5 Zoll großen, tragbaren Monitor. Er ist perfekt für alle, die unterwegs oder zu Hause ein größeres, schärferes Bild benötigen, ohne dabei auf Geschwindigkeit zu verzichten. Dieser Bildschirm wurde entwickelt, um Ihre Produktivität und Ihr Entertainment-Erlebnis zu verbessern, egal wo Sie sich befinden. Genießen Sie flüssige Bilder und eine klare Darstellung. Dieser Monitor ist ideal für Gamer, die eine schnelle Reaktionszeit schätzen, aber auch für Profis, die einen zusätzlichen Bildschirm für effizienteres Arbeiten benötigen. Dank des ultra-tragbaren Designs und der mitgelieferten Schutzhülle können Sie den Bildschirm problemlos überallhin mitnehmen. Die universelle Kompatibilität ermöglicht es Ihnen, den Bildschirm schnell und einfach an verschiedene Geräte anzuschließen. Mit einer beeindruckenden Bildwiederholfrequenz von 120 Hz und einer FHD 1080P-Auflösung bietet dieser Bildschirm ein unvergleichliches visuelles Erleb305,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitales Schaufenster Display Textil Ohne BildschirmNutzen Sie diese einzigartige Kombination aus einem Bildschirmhalter und bedrucktem Stoff, um die Aufmerksamkeit Ihrer Kunden und Besucher auf sich zu ziehen. Zeigen Sie Ihr Logo und Ihr Branding sowohl auf der Vorder- als auch auf der Rückseite des Produkts. Perfekt für den Einsatz im Einzelhandel, im Gastgewerbe und in anderen öffentlichen Bereichen.706,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
-
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
Ähnliche Suchbegriffe für Fortbildungskosten
-
Al-Haj Saleh, Yassin: Darstellung des SchrecklichenDarstellung des Schrecklichen , Versuch über das zerstörte Syrien , Sonstige > Motorkühlung , Erscheinungsjahr: 20231102, Produktform: Kartoniert, Autoren: Al-Haj Saleh, Yassin, Übersetzung: Orth, Günther, Seitenzahl/Blattzahl: 221, Keyword: Assad-Regime; Folter; Gefangenschaft; Gewalt; ISIS; Optimismus; Sprachlosigkeit; Syrien; Terror; Unterdrückung, Fachschema: Protest - Protestbewegung, Fachkategorie: Politischer Aktivismus, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Political abduction, imprisonment, âDisappearanceâ and assassination, Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: ara, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: MSB Matthes & Seitz Berlin Verlagsgesellschaft mbH, Länge: 204, Breite: 121, Höhe: 20, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pech, Anton: FensterFenster , Aus architektonischer Sicht behandeln die Autoren das Bauteil Fenster als Öffnung in der Wand. Sie stellen einen strukturellen Überblick der gebräuchlichen Fenstertypen vor und unternehmen eine systematische Betrachtung nach seinen Bauelementen konstruktiv, normativ und bauphysikalisch. Der technologischen Entwicklung Rechnung tragend, reihen sie die Vielzahl von modernen Fensterkonstruktionen und deren Baukörperanschlüsse in die Genealogie des Fensters ein. Die dritte Auflage wurde geprüft und korrigiert, in Bezug auf die Aktualität bei Normen und Technologien im Aufbau sowie bei den Materialien ist sie auf dem neuesten Stand. Beschattung, Dreifachverglasung, bauphysikalische Einbaudetails wie Dampfdichtigkeit und Diffusionsoffenheit finden besondere Berücksichtigung. , Tagfahrlichter > Lichter & Leuchten , Auflage: mit 153, teilw. farb. Abb., Erscheinungsjahr: 20230306, Produktform: Leinen, Titel der Reihe: Baukonstruktionen#11#, Autoren: Pech, Anton~Pommer, Georg~Zeininger, Johannes, Redaktion: Pech, Anton, Auflage: 23003, Auflage/Ausgabe: mit 153, teilw. farb. Abb, Seitenzahl/Blattzahl: 173, Abbildungen: 81 b/w and 73 col. ill., Themenüberschrift: ARCHITECTURE / Methods & Materials, Keyword: Gebäudeöffnung; Sonnenschutz; Einbruchschutz; Baukonstruktion; Baudetail; Bauteil; Fassade; Fassadenöffnung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Fenster~Bau / Hochbau~Hochbau, Fachkategorie: Materialien in der Architektur, Warengruppe: HC/Architektur, Fachkategorie: Architektonische Details, Komponenten und Motive, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhuser Verlag GmbH, Länge: 247, Breite: 170, Höhe: 15, Gewicht: 636, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2743954, Vorgänger EAN: 9783035622133 9783990430231 9783211215005, Alternatives Format EAN: 9783035627046, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **
-
Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
-
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.